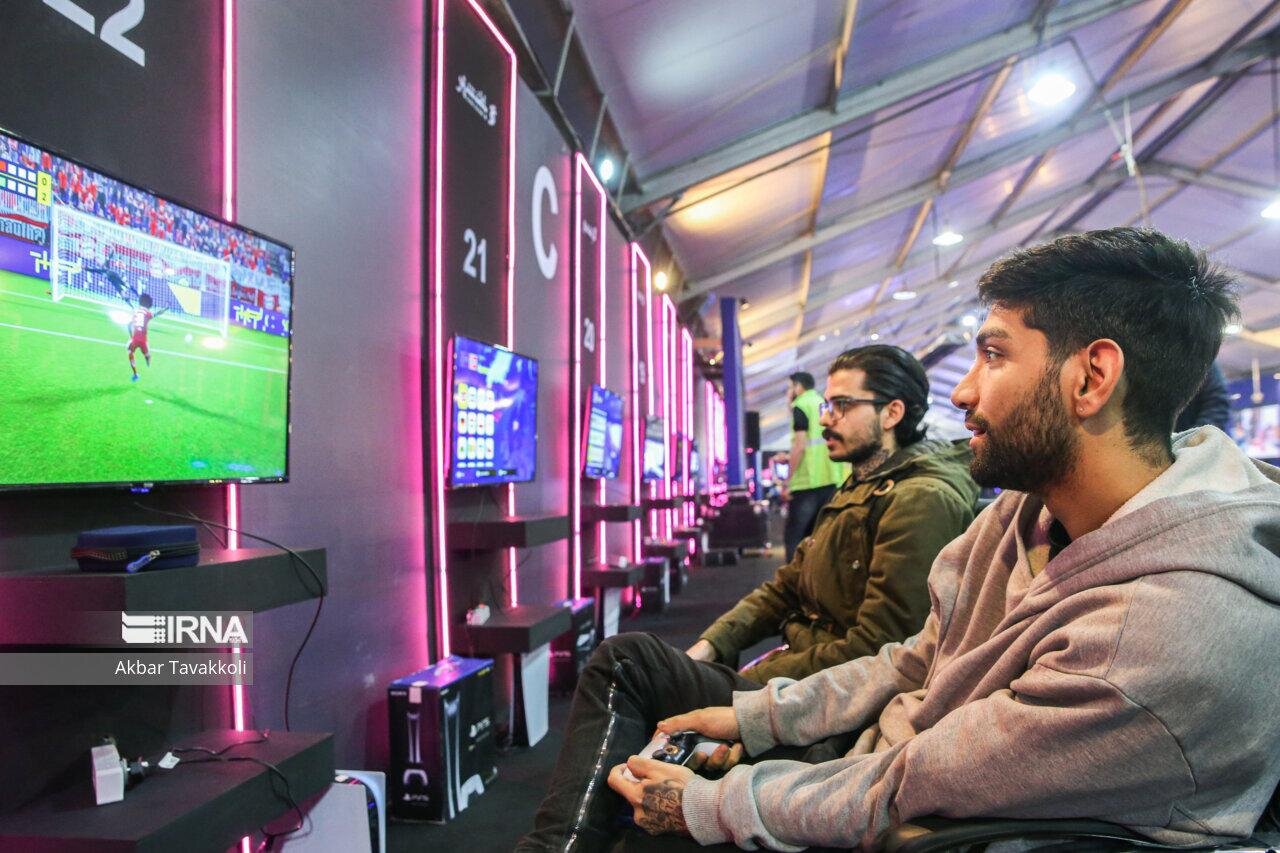
یک تناقض در دل بازار بازیهای دیجیتال ایران دیده میشود؛ تقریبا همه بازیکنان با تلفن همراه بازی میکنند، اما سهم بازیهای موبایلی از پولی که در این بازار جابهجا میشود، بسیار کمتر از سهم آنها در میان کاربران است. گزارش «بازیخیزهای ۱۴۰۲» میگوید ۹۴.۵ درصد بازیکنان از موبایل استفاده میکنند، ولی نرمافزارهای موبایلی فقط هفت درصد از هزینه بازار را به خود اختصاص میدهند. در سوی دیگر، سختافزار، سهمی ۶۵ درصدی دارد و خرید کنسول بهتنهایی ۴۲ درصد از کل بازار را تشکیل میدهد. این فاصله میان «کجا بازی میکنیم» و «برای چه چیزی پول میدهیم»، شاید مهمترین سرنخ برای فهم اقتصاد بازی در ایران باشد.
این گزارش که از سوی مرکز تحقیقات بازیهای دیجیتال تدوین شده، مصرف بازی را در پنج استان تهران، خراسان رضوی، فارس، خوزستان و اصفهان مقایسه میکند. دادههای آن از پیمایشی میآید که در ابتدای سال ۱۴۰۳ انجام شده، اما پرسشها درباره رفتار مصرفی مردم در سال ۱۴۰۲ بوده است. در پیمایش با ۶ هزار و ۵۲۱ خانوار، شامل ۲۰ هزار و ۹۵۱ نفر، تماس گرفته شد و اطلاعات تفصیلی سه هزار و ۴۲ بازیکن مبنای گزارش قرار گرفت. پس اعداد این گزارش تصویری از رفتار مصرفکنندگان در سال ۱۴۰۲ هستند، نه آینهای بیواسطه از بازار امروز.
بازی سرگرمی حاشیهای نیست
برای فهم دامنه این بازار، ابتدا باید دانست گزارش چه کسی را «بازیکن» به حساب آورده است: فردی که در طول یک هفته بیش از یک ساعت با یکی از پلتفرمهای موبایل، رایانه یا کنسول بازی کند. با این تعریف، بازی دیگر سرگرمی گروهی محدود یا فعالیتی مخصوص نوجوانان نیست. میانگین سن بازیکنان ۲۹.۳ سال است؛ یعنی بخش بزرگی از مخاطبان این سرگرمی در سنین جوانی و بزرگسالی قرار دارند و احتمالا بازی را در کنار کار، تحصیل و دیگر مسئولیتهای روزمره تجربه میکنند. در ترکیب جنسیتی بازیکنان نیز مردان اکثریت دارند، اما سهم زنان کم اهمیت نیست. بهطور متوسط ۶۱.۷ درصد بازیکنان مرد و ۳۸.۳ درصد زن هستند. این نسبت در استانها کمی تغییر میکند؛ برای نمونه سهم زنان در خوزستان به ۴۰.۶ درصد میرسد و در فارس ۳۴.۵ درصد است. چنین تفاوتی بهتنهایی دلیل اجتماعی یا فرهنگی مشخصی را ثابت نمیکند، اما نشان میدهد تصویر «بازیکن» را نمیتوان فقط با تصور رایج از مخاطب مرد و نوجوان توضیح داد.
پنج استان، پنج الگوی یکسان نبودند
مقایسه استانها یکی از بخشهای خواندنی گزارش است؛ نه برای آنکه از دل آنها رتبهبندی قطعی بسازیم، بلکه برای دیدن اینکه یک سرگرمی فراگیر چگونه در مناطق مختلف شکلهای متفاوتی پیدا میکند. از نظر تعداد بازیکنان، تهران با برآورد ۵.۳۷ میلیون نفر فاصله زیادی با دیگر استانهای بررسی شده دارد و خراسان رضوی با ۲.۸۸ میلیون نفر پس از آن قرار میگیرد. اما وقتی نسبت بازیکنان به جمعیت استان سنجیده میشود، تصویر تغییر میکند؛ خراسان رضوی با ۴۱ درصد در صدر است و تهران با ۳۷.۶ درصد پس از آن قرار دارد. بنابراین بزرگی جمعیت تهران، بهتنهایی به معنای بالاترین میزان نفوذ بازی در میان ساکنان نیست.
در سوی دیگر این مقایسه، سهم بازیکنان از جمعیت اصفهان ۲۸.۶ درصد، خوزستان ۳۱.۸ درصد و فارس ۳۲.۸ درصد اعلام شده است. این ارقام پرسشی مهم پیش میکشند؛ چه چیزهایی دسترسی و میل به بازی را در استانها متفاوت میکند؟ درآمد خانوار، ترکیب سنی جمعیت، دسترسی به اینترنت و تجهیزات، فرصتهای تفریحی یا حتی تفاوت در شیوه گذران اوقات فراغت میتوانند موضوع بررسی باشند؛ اما خود پیمایش رابطه عِلّی میان این عوامل و میزان بازی را اثبات نمیکند. اینجا نقطه شروع پرسش است، نه پاسخ نهایی آن.
موبایل؛ دروازه ورود، نه مقصد هزینه
فراگیری موبایل روشنترین ویژگی مصرف بازی در این دادههاست. بهطور متوسط ۹۴.۵ درصد بازیکنان با تلفن همراه بازی میکنند؛ در مقابل، ۳۲.۸ درصد از کنسول و ۱۹.۵ درصد از رایانه استفاده دارند. این درصدها را نباید با هم جمع کرد، چون یک نفر ممکن است همزمان روی چند پلتفرم بازی کند. در واقع، بخشی از بازار با بازیکنانی روبهروست که میان موبایل، رایانه و کنسول جابهجا میشوند؛ در حالی که گروهی دیگر بیشتر به یک پلتفرم وفادار میمانند.
تهران در استفاده از کنسول جلوتر از دیگر استانهاست و ۴۰.۹ درصد بازیکنان آن کنسولبازند. این استان همچنین بیشترین سهم بازیکنان چندپلتفرمی را دارد؛ نشانهای از تنوع بیشتر ابزارهای بازی در میان بازیکنان تهرانی. در مقابل، اصفهان تکپلتفرمیترین الگو را نشان میدهد. با این همه، گزارش نمیگوید که این تفاوت دقیقا از قدرت خرید، زیرساخت یا ترجیح شخصی ناشی شده است. برای رسیدن به چنین نتیجهای باید دادههای اقتصادی و مصاحبه با بازیکنان و فعالان بازار را کنار آمار پیمایش گذاشت.
ترکیب بازیهای محبوب هم نکتهای قابل توجه دارد. «فوتبال» در هر پنج استان در صدر عنوانهای پرطرفدار قرار گرفته است. در کنار آن، نامهایی مانند کالآفدیوتی و آمیرزا در فهرست بازیهای محبوب دیده میشوند. آمیرزا تنها عنوان ایرانی در میان بازیهای صدرنشین این فهرست است. گزارش همچنین میگوید بهطور متوسط ۵۶.۷ درصد بازیکنان بازی موبایلی ایرانی انجام میدهند؛ این سهم در خوزستان ۶۶.۲ درصد و در تهران ۵۰.۴ درصد است. این عدد از ظرفیت مخاطب برای بازی ایرانی خبر میدهد، اما لزوما به معنای خرید یا درآمدزایی متناسب برای سازندگان داخلی نیست.
زمان بازی؛ تفاوتها فقط در دستگاه نیست
میانگین زمان بازی روزانه در گزارش ۸۳ دقیقه اعلام شده است؛ اما این عدد پشت خود تفاوتهایی دارد. مردان بهطور متوسط ۹۸ دقیقه و زنان ۵۸ دقیقه در روز بازی میکنند. از نظر استانی نیز تهران با ۹۰ دقیقه و خوزستان با ۸۹ دقیقه در بالاترین سطح قرار دارند؛ در حالی که میانگین خراسان رضوی ۶۶ دقیقه و فارس ۶۷ دقیقه است. این اختلافها نشان میدهد شمار بازیکنان بهتنهایی همه ماجرا نیست؛ مدت زمانی که افراد به بازی اختصاص میدهند نیز برای شناخت بازار و مخاطب اهمیت دارد.
گزارش از شکلهای دیگری از مشارکت هم سرنخ میدهد. ۵۷.۶ درصد بازیکنان بهصورت آنلاین بازی میکنند و ۴۱.۴ درصد به تماشای بازی دیگران تمایل دارند. البته تماشای بازی هنوز عمدتا تجربهای حضوری و خانگی است. از میان کسانی که گفتهاند به تماشا علاقه دارند، ۵۰.۶ درصد تماشای حضوری را انتخاب کردهاند. سهم پلتفرمهایی مانند یوتیوب، آپارات و توییچ نیز در گزارش جداگانه آمده است. این یافتهها میگویند تماشای بازی برای بخشی از مخاطبان جذاب شده، اما نمیتوان از آنها بهتنهایی نتیجه گرفت که بازار حرفهای استریم یا سرگرمی رقابتی در ایران به بلوغ رسیده است.
پول را چه کسانی خرج میکنند؟
گزارش ۲۶.۹ درصد بازیکنان را خریدار میداند؛ یعنی کسی که در سال ۱۴۰۲ برای نرمافزار بازی پول داده یا کنسول و لوازم جانبی بازی خریده است. این تعریف مهم است، چون خریدار در اینجا فقط کسی نیست که بازی دیجیتال یا خرید درونبرنامهای انجام داده باشد؛ خرید دستگاه و تجهیزات هم در آن حساب شده است. میانگین سن خریداران ۲۷.۷ سال است و نرخ خرید در میان مردان ۳۴.۷ درصد و در میان زنان ۱۴.۳ درصد گزارش شده است.
یکی از روشنترین تفاوتها میان خریداران و غیرخریداران، زمان بازی است. خریداران بهطور متوسط روزانه ۱۵۰ دقیقه بازی میکنند، در حالی که این میزان برای غیرخریداران ۵۸ دقیقه است. این رابطه بهخودیخود ثابت نمیکند که زمان بیشتر باعث خرید میشود یا خرید، زمان بازی را بالا میبرد اما نشان میدهد بخش پولساز بازار بیشتر با بازیکنانی پیوند دارد که درگیری زمانی بیشتری با بازی دارند. به بیان دیگر، تعداد کاربران بهتنهایی برای سنجش ارزش اقتصادی بازار کافی نیست و باید شدت مصرف و نوع هزینهکرد را هم دید.
برآورد گزارش از اندازه بازار بازی در سال ۱۴۰۲ حدود ۷۰ هزار و ۶۶۳ میلیارد تومان است. ۶۵ درصد این مبلغ به سختافزار و ۳۵ درصد به نرمافزار مربوط میشود. خرید کنسول بزرگترین قلم هزینه معرفی شده و ۴۲ درصد از کل بازار را دربر میگیرد. در مقابل، نرمافزار موبایل با وجود گستردگی مخاطبانش فقط هفت درصد از پول بازار را جذب میکند. به این ترتیب، بازاری که از نظر تعداد کاربر بر شانه موبایل ایستاده، از نظر گردش مالی بیشتر به خرید دستگاه و تجهیزات متکی است.
این شکاف برای تولیدکنندگان بازی ایرانی پرسشی جدی ایجاد میکند؛ چگونه میتوان جمعیت بزرگی از کاربران موبایلی را به مخاطبانی تبدیل کرد که حاضر باشند برای بازی، محتوای تکمیلی یا خدمات مرتبط، پول پرداخت کنند؟ پاسخ در این گزارش وجود ندارد.
برای پاسخ باید عواملی مانند الگوی پرداخت کاربران، کیفیت و قیمت محصولات، شیوه توزیع، اعتماد به پرداخت دیجیتال و تجربه خرید بررسی شود. این موارد مسیرهای قابل تحقیق هستند، نه علتهایی که بتوان از آمار موجود قطعی دانست.
عددها چه چیزی را پنهان میکنند؟
خود گزارش درباره دقت مقایسههای استانی هشدار داده است. نمونههای استانی کوچکتر از نمونه ملی هستند؛ تعداد پاسخگویان در استانها از ۱۵۵ نفر در خوزستان تا ۶۴۵ نفر در تهران تفاوت دارد. گزارش میگوید در نمونه ۱۵۵ نفری، یک سهم نزدیک به ۵۰ درصد حدود هشت واحد درصد خطای نمونهگیری دارد؛ بنابراین اختلافهای اندک میان استانها نباید معنادار تلقی شوند. بهویژه در برآورد هزینه و اندازه بازار، تمرکز مخارج در تعداد کمی از پاسخگویان میتواند تصویر استان را بهشدت جابهجا کند.
محدودیت دیگر به زمان دادهها برمیگردد. موضوع پیمایش رفتار مصرفی سال ۱۴۰۲ است و گردآوری اطلاعات در ابتدای ۱۴۰۳ انجام شده؛ پس نمیتوان ارقام آن را بیواسطه به وضعیت ۱۴۰۵ یا ۱۴۰۶ تعمیم داد. افزون بر این، گزارش فقط پنج استان را بررسی کرده است؛ استانهایی که به دلیل مصرف بالای بازی در مطالعات پیشین انتخاب شدهاند. در نتیجه، این تصویر برای شناخت بخشی از بازار ارزشمند است، اما نماینده همه تنوع جغرافیایی و اقتصادی ایران نیست.
با وجود این محدودیتها، «بازیخیزها» یک نکته روشن را پیش چشم میگذارد: بازی دیجیتال در ایران دیگر سرگرمی کوچکی در حاشیه زندگی نیست. کاربران زیادی بازی میکنند، بخشی از آنها زمان قابل توجهی صرف میکنند و گروهی نیز برای تجهیزات و محصولات مرتبط پول میپردازند. اما میان گستردگی مصرف و قدرت اقتصادی نرمافزار بازی فاصلهای جدی وجود دارد. فهم این فاصله و نه فقط شمردن بازیکنان، شاید مهمترین ماموریت سیاستگذاران، ناشران و سازندگان بازی در سالهای پیش رو باشد.
سه هشدار در حاشیه بازیهای دیجیتال
گسترش بازیهای دیجیتال فقط به افزایش سرگرمی و رونق بازار محدود نمیشود. گزارش «بازیخیزها» سه شاخص کمتر دیده شده را نیز بررسی کرده که توجه به آنها برای خانوادهها و سیاستگذاران اهمیت دارد: شناخت ردهبندی سنی بازیها، زورگویی اینترنتی و شرطبندی.
بر اساس این پیمایش، تنها ۱۴.۱ درصد بازیکنان با نظام ردهبندی سنی «اسرا» آشنا هستند. این در حالی است که ۲۳.۲ درصد میگویند توجه زیادی به ردهبندی سنی بازیها دارند و ۴۸.۵ درصد نیز تا حدودی به آن توجه میکنند. در مقابل، ۲۸.۸ درصد اساسا به این موضوع توجهی ندارند. این فاصله نشان میدهد توجه به تناسب سنی بازیها لزوما با شناخت نظام رسمی ردهبندی همراه نیست. در دو شاخص هشداردهنده دیگر، میانگین کشوری زورگویی اینترنتی ۳.۵ درصد و شرطبندی سه درصد گزارش شده است. هرچند این ارقام در مقایسه با جمعیت بازیکنان کوچک به نظر میرسند، اما یادآور این نکتهاند که توسعه بازیهای دیجیتال باید با افزایش آگاهی خانوادهها، آموزش سواد رسانهای و توجه به امنیت بازیکنان همراه باشد.